 Descargar diapositivas
La demanda intermodal crece a medida que aumentan los costes de las carreteras
Publicado: jueves, noviembre 05, 2026 | 09:00 CDT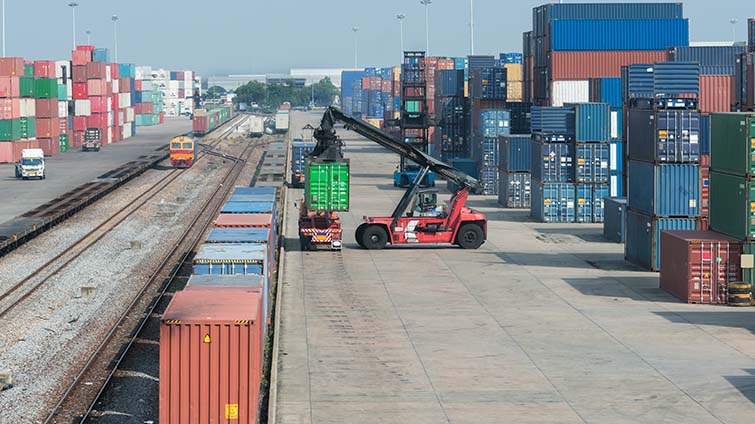
Visión general del mercado
La demanda intermodal estadounidense sigue fortaleciéndose, con volúmenes que se mantienen consistentemente por encima de la media de cinco años. Los volúmenes intermodales nacionales en EE. UU. se mantuvieron fuertes hasta septiembre y promediaron unas 300.000 unidades por semana a principios de octubre, un aumento del 12,6% interanual.
La demanda aumentó bruscamente en las dos últimas semanas de octubre. En lo que va de año, el volumen intermodal norteamericano se sitúa aproximadamente un 4,6% por encima de 2025.
Uno de los factores que contribuyen es el aumento de los costes del transporte por carretera, lo que convierte el intermodal en una opción atractiva. C.H. Robinson sigue pronosticando un aumento significativo en las tarifas de carga completa durante 2026, impulsado por la reducción de capacidad y mayores costes operativos de Transportador.
Temporada alta intermodal
La temporada alta intermodal está en pleno apogeo. Una de las dos últimas semanas de octubre probablemente esté entre los periodos de mayor demanda saliente de la temporada.
Union Pacific ha identificado varios mercados con capacidad limitada y gestiona activamente las reservas de contenedores, dando prioridad a los clientes comprometidos con contrato.
Los transportistas que buscan capacidad comprometida desde California; Texas; Salt Lake City, Utah; y Chicago deberían esperar disponibilidad limitada. A corto plazo, es probable que el transporte intermodal de mercancías que se origina en estos mercados se enfrente a tarifas más altas y a una capacidad más ajustada.
Un desarrollo notable en esta temporada alta son las condiciones en el noreste. La capacidad de carga reducida ha acelerado la adopción intermodal, especialmente en carriles entre 550 y 1.500 millas, y la carga que pasó a carga completa durante condiciones de mercado más suaves está volviendo cada vez más al ferrocarril.
Esta tendencia es más pronunciada en los corredores Chicago–Noreste, Memphis–Noreste y Atlanta–Noreste. Como resultado, varios mercados están experimentando limitaciones de capacidad y retrasos en el servicio. Los proveedores ferroviarios están reposicionando activamente equipos y añadiendo chasis para mejorar la fluidez de la red.
Los transportistas transaccionales deben esperar un aumento de precios y posiblemente tiempos de tránsito más largos en mercados clave, incluyendo:
- Nueva York y Nueva Jersey
- Baltimore, Maryland
- Harrisburg, Pensilvania
- Toledo, Ohio
- Chicago
- Charlotte, Carolina del Norte
- Memphis, Tennessee
- Atlanta
A pesar de estos contratiempos, el sistema intermodal sigue generando ahorros significativos en comparación con la carga completa en la mayoría de los carriles, y la adopción está creciendo a medida que los transportistas buscan diversificar sus estrategias de transporte y mejorar la eficiencia de la red.
Dinámica del mercado spot
Aunque la fijación de precios intermodales al contado sigue siendo competitiva, la presión al alza crece, especialmente en mercados de alta utilización. Las tarifas intermodales spot son aproximadamente un 4,3% más altas interanualmente, netas del combustible.
Aun así, la tarifa por carga completa sigue aumentando más rápido que la intermodal, ampliando la ventaja de costes del ferrocarril en muchos carriles domésticos. A medida que la capacidad de transporte por carretera se reduce hasta final de año, se espera que esta brecha siga favoreciendo el sector intermodal.
Se espera que los ferrocarriles comiencen a implementar aumentos de tarifas mayores en el primer trimestre de 2027. Los transportistas con suficiente volumen para asegurar precios ferroviarios comprometidos deberían evaluar las oportunidades para asegurar la capacidad ahora y mejorar la previsibilidad de los costes.
Impacto en el coste del combustible
El precio medio estadounidense del diésel en carretera ha subido un 70% interanual. El combustible sigue afectando la economía de carga completa y fortalece la ventaja de costes de intermodal en el transporte de mercancías de larga distancia. Motor Transportador está ajustando rápidamente los precios para reflejar el aumento de los gastos en combustible, ampliando aún más la brecha a favor del intermodal.
Los programas de recargo por combustible vinculados al índice de la Administración de Información Energética (EIA) de EE. UU. (EE) se están ajustando en consecuencia, con una distinción importante:
- Los recargos intermodales por combustible se basan en un porcentaje de la tarifa de transporte en línea.
- Los recargos por combustible en carga completa generalmente se calculan por milla.
Aplicar metodologías de combustible para carga completa a envíos intermodales puede aumentar innecesariamente los costes de transporte. Los transportistas que alinean sus programas de recargo por combustible con las estructuras de precios intermodales están mejor posicionados para proteger el ahorro en un entorno de alto coste de combustible.
Perspectivas de precios intermodales y consideraciones sobre la estrategia de licitación
Se espera que los ferrocarriles sigan subiendo los precios de los contratos a medida que la demanda sigue elevada en muchos mercados y la capacidad de la red se reduce de cara a 2027. Un compromiso temprano con tu proveedor logístico puede mejorar el acceso a la capacidad comprometida y maximizar el ahorro de costes y la estabilidad de precios.
Se recomienda a los transportistas:
- Evalúa la compatibilidad de mercancías con el ferrocarril, incluyendo los requisitos de bloqueo, refuerzo y manipulación.
- Identificar los carriles donde sea aceptable tiempo adicional de tránsito.
- Considera dónde podrían ser flexibles las ventanas de carga y recepción, la programación de envíos y los requisitos de asistencia al conductor.
- Evalúa el coste total de la tierra en lugar de centrarte únicamente en las tarifas de transporte de línea.
- Implementa estrategias mixtas de transporte por carretera y ferrocarril.
Rendimiento del servicio
Los ferrocarriles de Clase I continúan ofreciendo un sólido rendimiento operativo, apoyados por:
- Velocidades fiables de trenes
- Reducción del tiempo de inactividad de la locomotora
- Mejorada de la fluidez de la red
A pesar de estos avances operativos, la capacidad global de la red se está reduciendo. Los retrasos localizados relacionados con la posición del equipo están aumentando, especialmente en mercados que experimentan un rápido crecimiento de la demanda, y el reposicionamiento de chasis y contenedores sigue siendo crítico a medida que surgen desequilibrios regionales.
De cara a 2027, la planificación proactiva y la colaboración temprana con proveedores de logística intermodal serán esenciales para asegurar la capacidad, gestionar costes y mantener el servicio a través de redes cada vez más restringidas.
 Información práctica sobre el transporte de mercancías