 Télécharger les diapositives
Le coût du diesel reste élevé, car le raffinage, et non le brut, donne le rythme
Publié: jeudi, novembre 05, 2026 | 09:00 CDT
Les prix du diesel restent déconnectés des tendances du pétrole brut
Les routes commerciales perturbées au Moyen-Orient, les mouvements inefficaces des pétroliers et les raffineries endommagées ou hors service à cause du conflit militaire continuent d’influencer l’approvisionnement en pétrole brut, mais le prix du diesel ne cesse de monter plus vite que celui du pétrole dont il est produit.
De plus, la baisse de la production et des exportations de diesel russes ainsi que de faibles stocks mondiaux sont des raisons de rester prudents quant au soulagement à court terme.
Les raffineurs s’adaptent à ces conditions. Ils ont de fortes incitations à optimiser pour les produits que le marché valorise le plus, ce qui renforce pourquoi la capacité et le rendement du raffinage peuvent compter autant que la disponibilité du pétrole brut.
Certains augmentent la production de produits de plus grande valeur comme le diesel, tout en réduisant le fioul de moindre valeur et en utilisant une plus grande flexibilité des matières premières pour répondre à la volatilité du marché.
L’étanchéité du diesel est globale, mais l’exposition diffère
Aux États-Unis, les prix du diesel sont compliqués par la capacité de raffinage, les stocks et la consommation qui ne sont pas répartis équitablement.
La côte du Golfe produit un volume important de distillés comme le diesel, tandis que d’autres régions dépendent davantage des transferts nationaux, des pipelines ou des importations. Cela signifie qu’une offre abondante dans une région du pays ne se traduit pas nécessairement par une disponibilité là où le diesel est nécessaire.
À l’échelle mondiale, les données de l’Agence internationale de l’énergie montrent que les exportations de diesel en septembre étaient inférieures à celles de l’année précédente, les pertes du Moyen-Orient et de la Russie dépassant l’offre supplémentaire d’autres régions. Les stocks de diesel sont réduits avant l’hiver, à un moment où ils seraient normalement en construction.
Pour l’Europe, les coûts records du pétrole brut et du transport des pétroliers ont réduit les marges de raffinage, laissant l’Europe particulièrement dépendante du diesel et du carburant d’avion importés. Les raffineurs asiatiques font face à la même économie élevée du fret, bien que la Chine ait brièvement apporté un certain soulagement en assouplissant les restrictions à l’exportation durant l’été.
Les exportations chinoises de diesel ont explosé en août et septembre, alors que de fortes marges internationales ont encouragé des expéditions supplémentaires, principalement vers les marchés Asie-Pacifique. Mais la Chine a de nouveau restreint les exportations plus larges de carburants en octobre pour protéger les stocks nationaux, illustrant à quelle vitesse une source potentielle d’approvisionnement mondial en diesel peut apparaître et disparaître.
La disponibilité n’est pas la même chose que l’accessibilité
Pour les chaînes d’approvisionnement, plus de rudimentaire ou même les gros titres annonçant plus d’offre de diesel ne signifient pas automatiquement un diesel moins cher. Le brut doit atteindre une raffinerie, être converti en produits dont le marché a besoin, puis passer par des pipelines, des navires, des terminaux et des réseaux de distribution pour répondre à la demande.
Les efforts fédéraux récents pour rendre le diesel teint en rouge disponible pour l’usage routier (présentés dans la vidéo October Edge) illustrent le défi : l’accès aux aires de repos routiers est limité, les règles des États varient, et l’action fédérale offre un allègement fiscal temporaire plutôt que de créer un nouveau vivier national de carburant routier à moindre coût.
De même, un nouvel accès autorisé au diesel russe crée un potentiel d’approvisionnement progressif. Mais les volumes annoncés restent faibles, et les délais de livraison ainsi que les considérations commerciales et juridiques non résolues pourraient limiter l’impact à court terme.
Tant que les opérations de raffinerie, les stocks et les flux mondiaux de produits ne s’amélioreront pas à grande échelle, les budgets des expéditeurs pourront rester exposés à des coûts élevés du diesel même lorsque les marchés du brut semblent plus sains.
Alors que 2026 est en voie d’enregistrer le prix moyen annuel du diesel le plus élevé de l’histoire, 2027 devrait être le troisième plus élevé (après 2022) et une reconstruction soutenue des stocks est peu probable avant la seconde moitié de l’année. Les expéditeurs et transporteurs devraient prévoir que le carburant reste une part importante de la budgétisation et de la planification du réseau pour l’année prochaine.
Prix du diesel
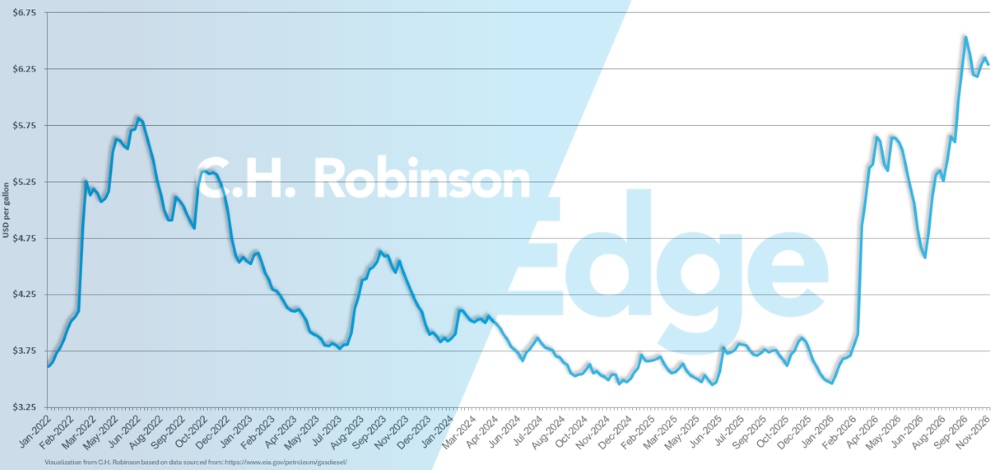
Le prix moyen du diesel aux États-Unis est entré au quatrième trimestre 2026 à un record de 6,29 $ pour septembre, mais a légèrement baissé à 6,25 $ pour octobre. C’était nettement plus élevé que le prix par gallon d’octobre 2025 de 3,68 $.
Prix moyen du diesel au gallon aux États-Unis
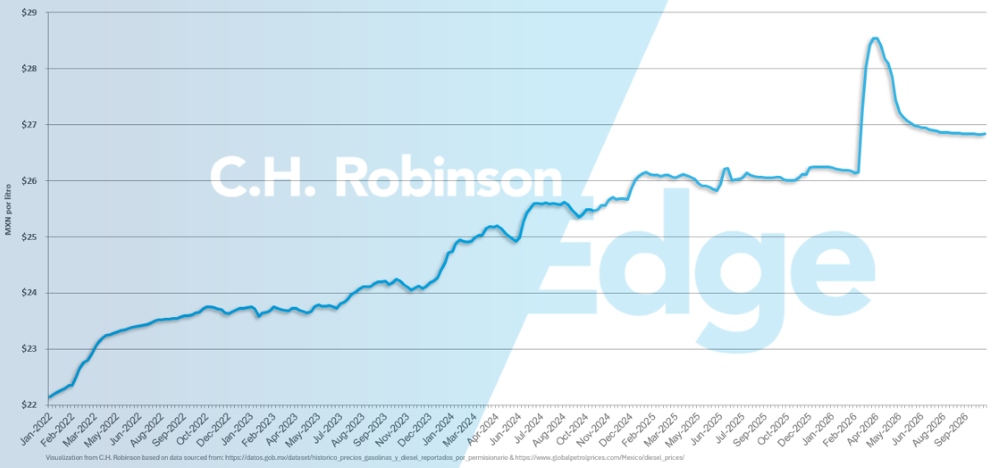
Le prix moyen du diesel par litre de carburant au Mexique est resté stable, autour de 27 pesos depuis le début de l’été.
Prix moyen du diesel au litre au Mexique
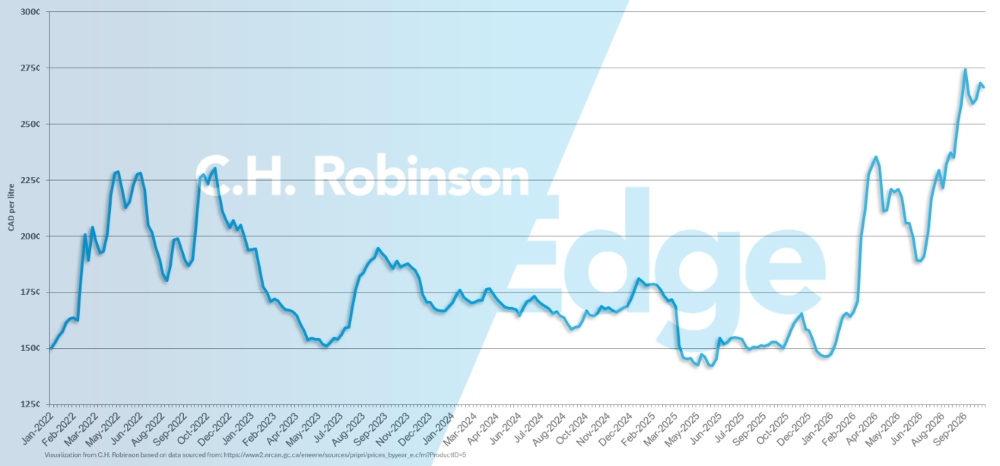
Le prix moyen du diesel au Canada, indiqué ici en cents canadiens par litre, a connu des fluctuations hebdomadaires mais est resté relativement stable au cours des deux derniers mois.
Prix moyen du diesel au litre au Canada
 Des analyses exploitables sur le transport de marchandises