 下載投影片
臨近假期,整車運輸運費壓力增加。
已發佈: 星期四, 十一月 05, 2026 | 09:00 上午 CDT
Onthispage
整車運輸市場供需收緊程度不均衡
過去一個月,美國多地交通中斷導致部分地區卡車運輸能力緊張、運費上漲,偏離了正常的季節性規律。
9 月最後一周的季度末發貨高峰比往年更加強勁,導致 10 月份運力緊張。太平洋西北地區和中西部北部地區的市場供應最為緊張,貨運卡車比 (LTR) 達到全年最高水準。
此後情況發生了變化:
- 美國中西部地區的物價已基本趨於穩定。
- 在太平洋西北地區,季節性收成的需求增加導致產能緊張,價格居高不下。從歷史上看,太平洋西北地區的出境運費在第四季度上漲,而目前的情況表明這種情況可能會持續到年底。
- 10 月份,由於貨主和貨運公司為熱帶風暴做準備,墨西哥灣沿岸也經歷了短暫的緊張局勢。影響程度不大,持續時間也很短,這也再次表明,當卡車運輸供應不足以吸收中斷時,局部事件會多麼迅速地影響市場。
加州和西南部地區成為最大的異常值。
該地區經歷了與典型季節模式最顯著的偏差。第三季末產能急劇收緊,並持續到 10 月份,運力成長速度也比往年同期更快。
多種因素共同作用導致了這種情況。南加州的貨櫃進口量增加,包括與黃金週前裝貨和假日零售庫存相關的中國進口貨物,以及增加的短途運輸和內陸運輸。
颱風導致中國一些最大的港口關閉,也擾亂了遠洋運輸的計劃,造成船舶擁堵和南加州進口貨物流量不平衡。以往海運貨物會在幾週內陸續抵達港口,而現在貨物集中抵達,造成了卡車貨運需求的短暫爆發式增長,進一步加劇了市場緊張。
洪水和墨西哥邊境罷工等其他因素加劇了局勢。
近期展望
10 月高於預期的運費略微提高了人們對 2026 年剩餘時間卡車運輸價格的預期。預計年底利率上升將拉高 2027 年的預測曲線,儘管預測的基本形狀保持不變。
通常來說,11 月初是感恩節和年底卡車運輸高峰到來之前,利率相對較低的時期。今年,這種救濟措施可能比較有限。卡車運輸供應仍然受限,近期的情況繼續表明,相對較小或局部的中斷可能會產生比在產能過剩的市場中更大、更持久的影響。
預計全國範圍內,11月上半月疫情情勢將維持相對穩定,感恩節前後情勢將趨於收緊。預計到 12 月份,隨著假日貨運、司機短缺和年底貨運爭奪數量較少的可用卡車,運力壓力和運費將會增加。
洛杉磯港和長灘港可能出現的勞工糾紛是另一個需要關注的動向。雖然參與罷工的工人只佔港口整體勞動力的一小部分,但任何影響整個碼頭或卡車通行的罷工活動都可能造成額外的貨運中斷。現階段,這仍然是一個需要密切關注的風險,而不是一個必然會對市場產生影響的風險。
進入年底,整體趨勢是季節性因素仍在影響整車運輸市場,但運力下降加劇了區域事件和需求激增的影響。
燃料影響
正如本報告柴油燃料部分詳細介紹的那樣,柴油價格的上漲速度超過了生產柴油的原油價格的上漲速度。對於美國貨運而言,眼下最迫切的問題是定價和分銷動態。
雖然尚未出現大範圍的柴油短缺,但高價和零星的供應問題正在影響貨運公司和貨主。對於貨運公司而言,大約 16% 的行駛里程是非營利里程,這意味著柴油價格上漲會影響貨運公司收取的費用,以彌補這些支出。
冷藏運輸公司面臨額外的壓力,因為他們的拖車需要消耗燃料來維持適當的溫度。平板車運輸往往比普通貨車運輸消耗更多燃料,這是因為貨物更重或空氣動力學性能更差,空駛里程和繞路里程更高,而且在農村工地送貨時,高速公路的燃油效率也會降低。
燃油成本上漲影響了一些運輸公司的獲利能力,以至於它們退出了市場。這對托運人來說是一個雙重挑戰:他們不僅要支付更高的燃油附加費,還要應付規模較小的貨運公司資金池。
在美國西部的一些市場,燃油成本上漲到一定程度,托運人不再使用全國燃油價格表來決定燃油附加費,而是改用區域燃油附加費結構。因此,一個地區季節性需求的下降並不一定意味著相應的費率減免。
美國現貨市場
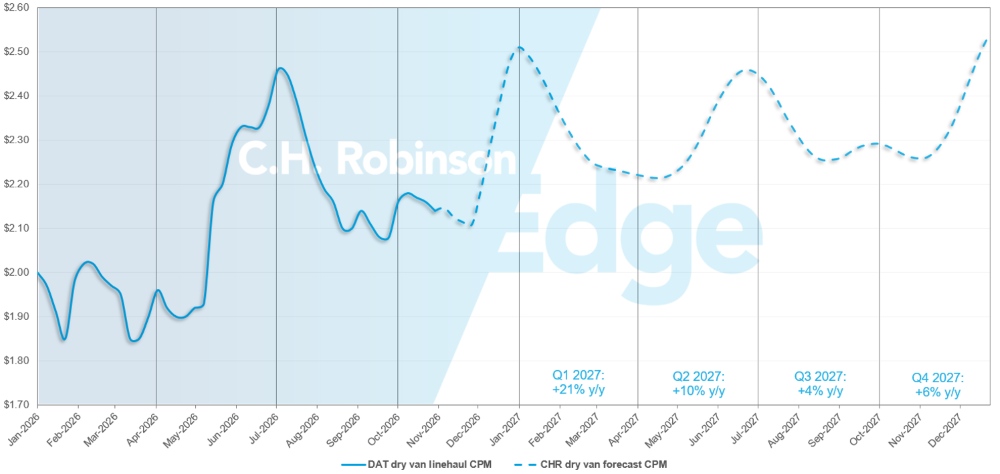
美國現貨市場預測:乾貨廂型車運輸
C.H. Robinson 預測 2026 年乾貨車每英里成本將年增 30% 至 31%,而 2027 年的預測仍為同比增長 10%。
C.H. Robinson現貨市場乾貨廂型車整車運輸預測
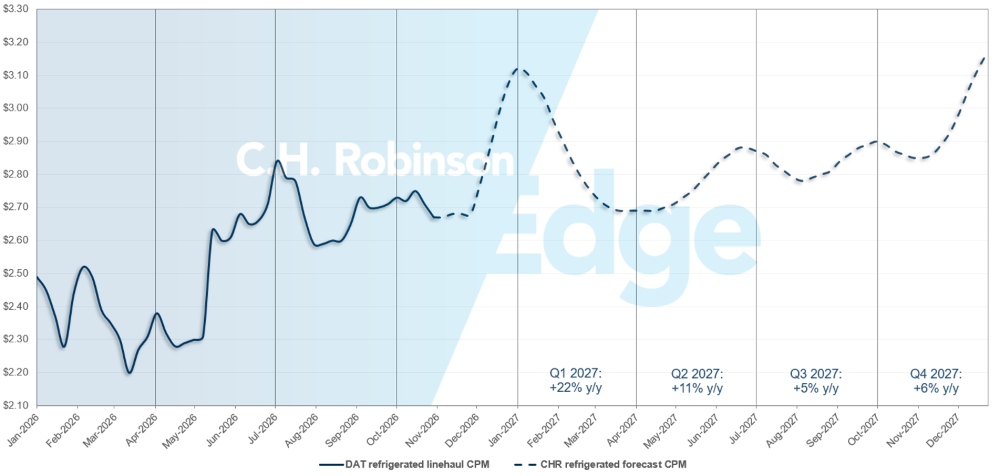
美國現貨市場預測:冷藏卡車運輸
C.H. Robinson公司預測,2026年冷藏貨車每英里成本將年增幅從31%上調至32%,而2027年的預測值則維持在11%的年增幅。
C.H. Robinson現貨市場冷藏整車運輸預測
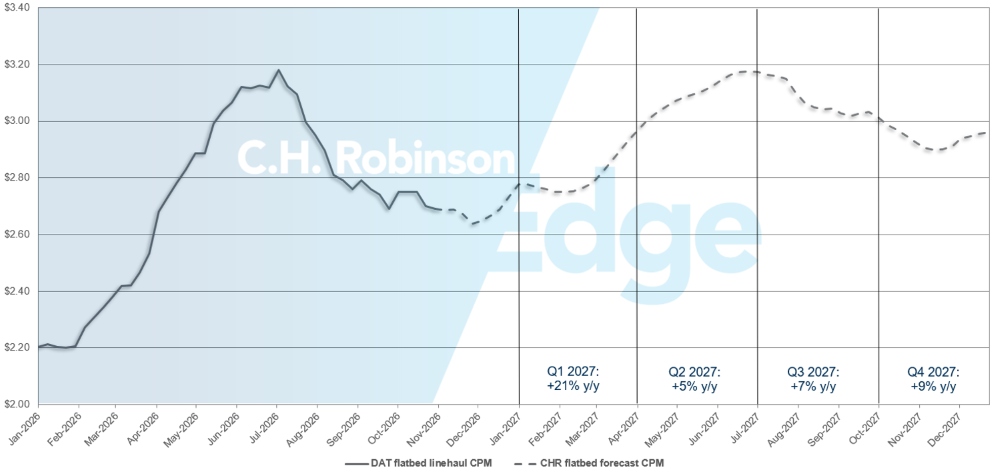
美國現貨市場預測:平闆卡車運輸
C.H. Robinson公司2026年平板貨車每英里成本預測仍為年增28%,而2027年預測仍為年增10%。
C.H. Robinson 現貨市場平闆卡車整車運輸預測
合約式整車運輸環境
以下觀點源自C.H. Robinson Managed Solutions™,該公司為各行各業的眾多客戶提供服務。
路線指南深度可以指示當中標的運輸供應商拒絕投標時,托運人需要採取多大的備用策略。路徑引導深度為 1.0 時效能最佳,而為 2.0 時效能極差。
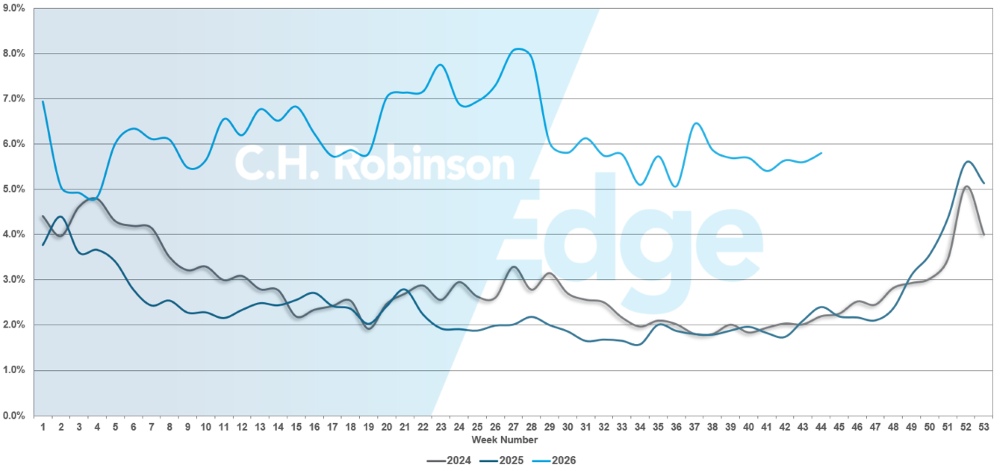
路線引導失敗是指路線引導資源已用盡,且沒有貨運公司接受投標,導致貨物進入現貨市場運輸。
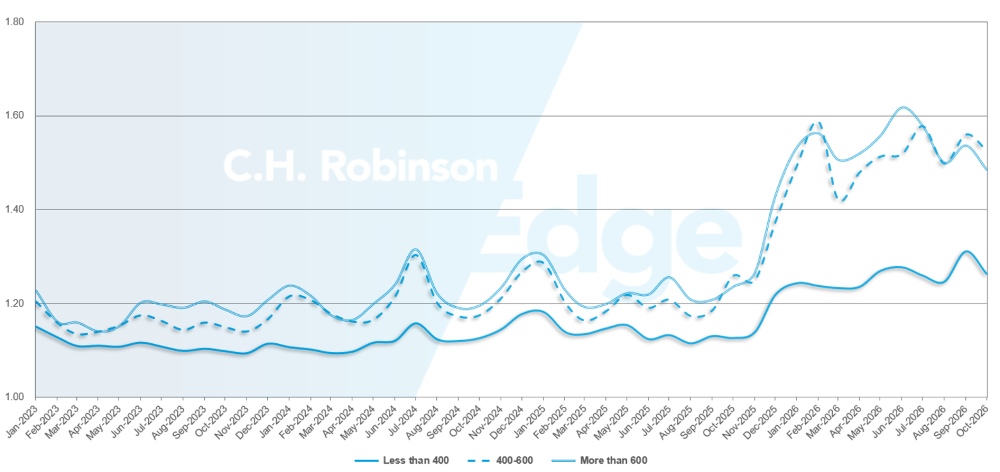
如下面的圖表所示,航線指南深度在近兩年內一直保持在歷史低點。從 2025 年 11 月下旬開始,市場變化的第一個跡像出現,路由導向深度多年來首次超過 1.3,故障率上升到約 5%。此後,導遊面臨運能下降的困境。
10月份,北美所有貨運的路線引導深度為1.36,略高於上月。
從里程角度來看,10 月超過 600 英里的長途運輸路線指南深度為 1.49,比 2026 年 9 月的 1.54 要好,但比 2025 年 10 月的 1.24 要差。
航程小於400英里的短程航線,2026年10月的航線指南預測深度為1.26,高於上月的1.31,但低於2025年10月的1.13。
這表明路線引導性能已經穩定下來,而不是繼續下降。然而,近期假日期間故障率明顯上升,這表明即使其他方面情況穩定,感恩節和年底的運輸也可能出現同樣的問題。
北美航線指南深度:依航程長度劃分
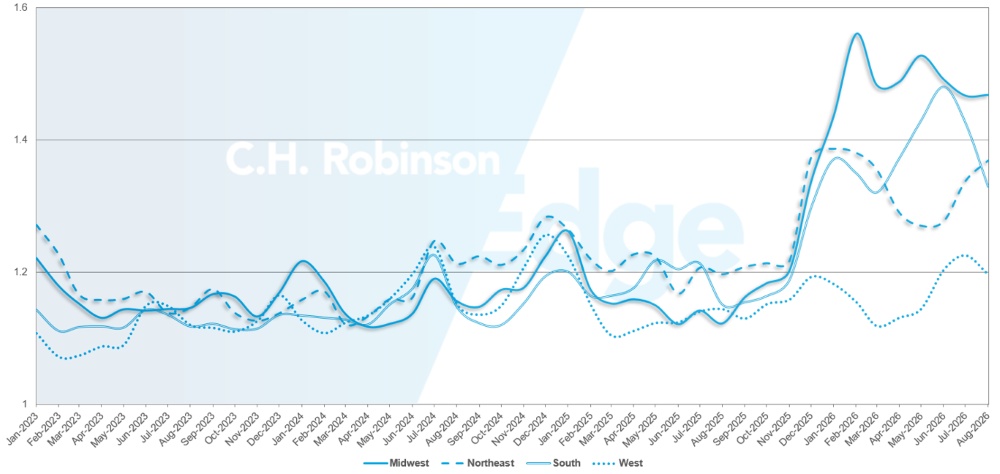
從地理上看,西部地區的變化最小,但卻是唯一一個在 10 月表現沒有改善的地區,比上個月惡化了 1%。中西部地區變化最大,改善了 7.6%。路線引導深度因地區而異,介於 1.22 到 1.52 之間。
美國航線指南深度指標:按地區劃分
美國路線指南故障
冷藏整車貨運
美國東海岸
東海岸冷藏貨物的運輸條件仍然存在東北部和東南部的差異。
在過去的幾個月裡,東南地區的市場相對穩定,產能和需求趨於平衡。預計這種趨勢將持續到 11 月,除了感恩節和其他節日相關的食品需求期間將出現短暫的產能收緊。
東北地區走的是一條不同的路。雖然運力最近有所改善,但現貨運價仍居高不下,儘管卡車供應增加,運價仍在持續上漲。這種脫節表明,即使潛在的供需平衡有所改善,貨運公司的營運成本,特別是燃料成本,仍然會影響定價。
展望未來,利率預計將在 11 月開始趨於平穩,但隨著冬季天氣的影響,利率可能會在本月進一步上漲,因為財運公司在受影響的市場運營方面會更加謹慎。
美國中部
10 月份,美國中部地區的冷藏能力略有改善,而價格則保持相對穩定。價格反應較慢反映了更廣泛的市場壓力,包括燃油和營運成本上升,這些壓力持續限制著運力改善轉化為托運人運費減免的速度。
預計中南部地區的氣候條件將比北部地區更有利。隨著氣溫下降,北方和中西部北部市場通常會變得更加敏感,因為晚季農產品貨運開始轉移,貨運公司也開始調整其網路以適應冬季營運。
11月整體供需應該相對平衡,但隨著天氣因素的影響越來越大,北方市場可能會更頻繁地出現局部供應緊張的情況。
美國西海岸
西部地區西南地區和太平洋西北地區之間仍存在顯著差異。10 月西南航空的運力略有收緊,但冷藏貨運的運力限制遠小於乾貨車。
與乾貨車市場大幅上漲的情況不同,冷藏貨運公司的運價一直保持相對穩定,這表明冷藏貨運公司更有能力吸收近期的貨運活動。
太平洋西北地區仍然是西部地區的主要壓力點。10 月份,由於季節性收成,出口運力一直處於緊張狀態,運價連續幾週創下新高。
預計這種情況將持續到 11 月,因為隨著地區農產品陸續上市,以及感恩節臨近,節日食品需求不斷增長。預計在與收割相關的貨運量下降之前,運力將持續緊張。
平闆卡車整車運輸
隨著冬季臨近,平板貨車運輸市場開始出現典型的運力放鬆趨勢,但與往年相比,需求仍居高不下。預計到 11 月,平板貨車的定價將遵循季節性趨勢,在感恩節前後開始上漲,並持續到年底。
傳統建築活動開始逐漸減少,而專案竣工則需要對機械和材料進行重新定位或準備,以用於 2027 年的專案。
同時,與大型資料中心和能源基礎設施相關的製造業和專案貨運繼續為平板貨車運輸提供穩定的需求來源,其季節性不如傳統建築業那麼強。
正如本報告能源部分所討論的那樣,資料中心的電力需要額外的發電和輸電設備、變壓器和其他基礎設施,這些設備通常用平板車運輸。
即使施工進度延誤,這些工程的設備仍在生產並運往施工地點,為 2027 年的平板貨車運輸量提供了基本支撐。
冬季的氣候條件也開始改變某些北方市場的可用資源池。從 11 月開始,金屬和其他對天氣敏感的材料的遮蓋需求通常會增加,因為暴露在雪、潮濕和道路鹽中會成為一個更大的問題。
同時,由於積雪、防滑鏈要求和惡劣的裝載條件增加了營運的複雜性,貨運公司在加拿大、美國北部各州和山區開展業務時變得更加謹慎。
即使建築活動有所緩和,這也可能會減少平板貨車的可用運能。運往太平洋西北地區、中西部北部地區、山區西部地區和加拿大的長途貨運通常是最早感受到這種季節性變化的貨運之一。
貨運公司之聲
資產型貨運公司如何看待目前的貨運環境?這些觀察結果來自C.H. Robinson網路中合約運輸公司的橫斷面-這是北美最大的網路。
市場
- 營運成本持續超過費率成長,燃料、保險、人工、維護和設備費用上漲限制了財運公司的獲利能力。
- 貨運公司在選擇貨運業務時越來越挑剔,優先考慮可重複的業務以及與自身網路佈局的良好契合度,而不是追求交易量。
- 隨著產能趨緊和合約續約,財運公司對其定價能力的信心日益增強。
司機
- 對於長途機隊而言,人員招募和留任仍然是重大挑戰。他們採用更高的薪資、推薦獎金、駕駛培訓和更多居家時間等激勵措施。
- 司機可用性因業務模式而異,本地和短途運輸車隊的招募條件比長途運輸公司好得多。
- 貨運公司注重司機的素質。 比起激進的員工成長策略,更嚴格的招募標準和員工留任率越來越受到青睞。
設備
- 艦隊擴張仍然有限。大多數運輸公司優先考慮提高現有設備的使用率和更換老舊車輛,而不是增加淨產能。
- 由於卡車、保險、融資、維修和零件價格上漲,車隊規模擴大,車輛更換週期也隨之延長。
- 設備投資仍將有針對性,新增投資主要集中在短程運輸、特種貨運以及其他需求和利潤足以支撐成長的領域。
 貨運決策洞察