 Scarica le slide
Segno di capacità in diminuzione, i guasti alle guide di percorso sono tornati in aumento
Pubblicato: giovedì, ottobre 01, 2026 | 09:00 CDT
Onthispage
Mercato spot statunitense
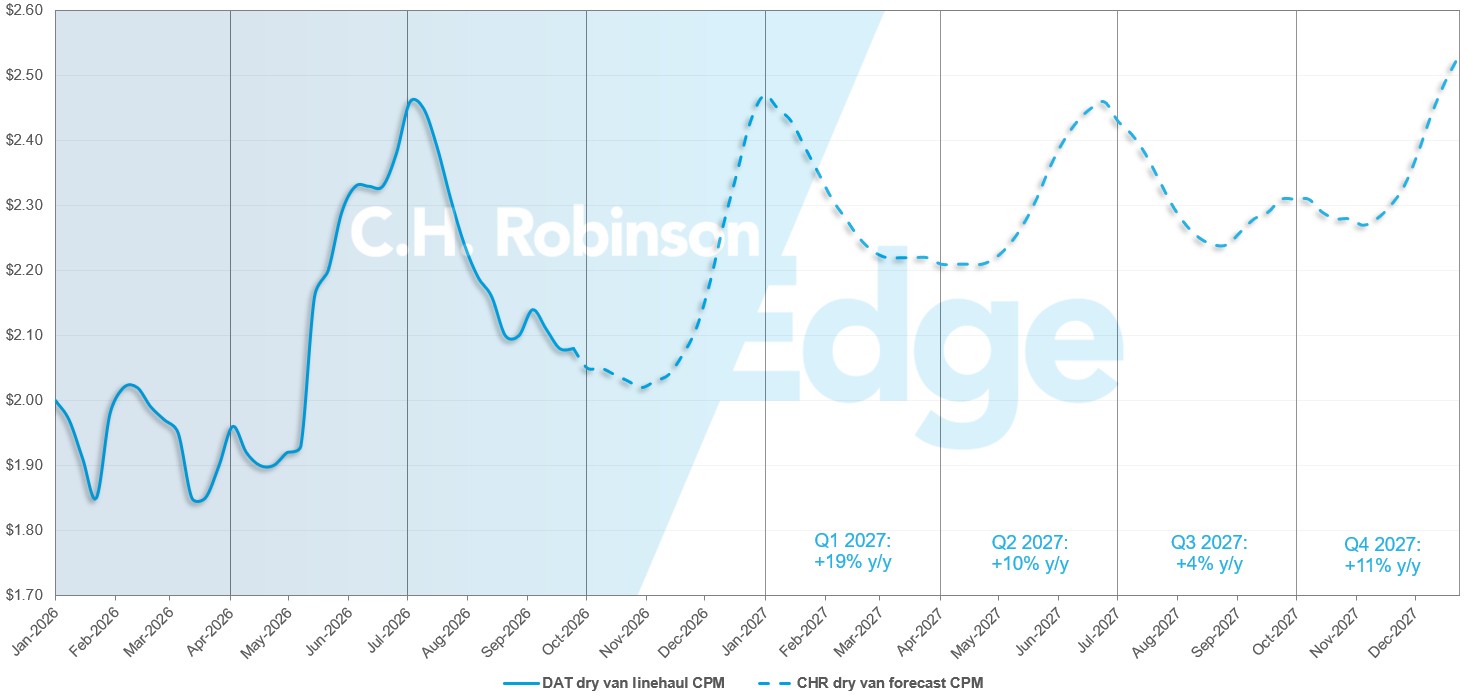
Previsione del mercato spot statunitense: camion carico di furgoni secchi
La previsione del costo del dry van per miglio C.H. Robinson 2026 rimane al +30% anno su anno (a/a), mentre quella per il 2027 rimane al +10% su base annua.
Previsione del mercato spot di C.H. Robinson per camion carico secco
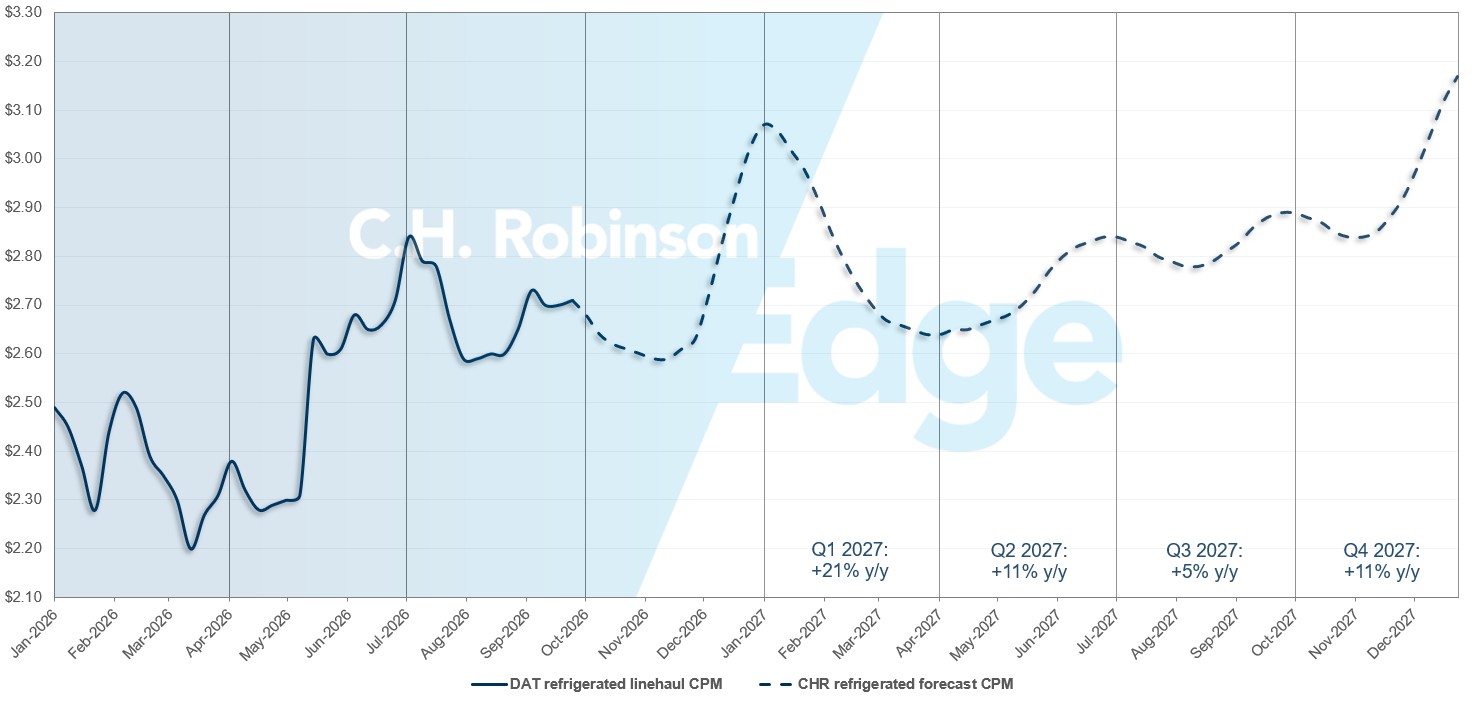
Previsione del mercato spot statunitense: Carico frigorifico su camion
La previsione del costo per miglio per il furgone refrigerato C.H. Robinson 2026 rimane a +31% su base annua, mentre quella per il 2027 rimane a +11% su base annua.
Previsione del mercato spot di C.H. Robinson per il carico di camion refrigerato
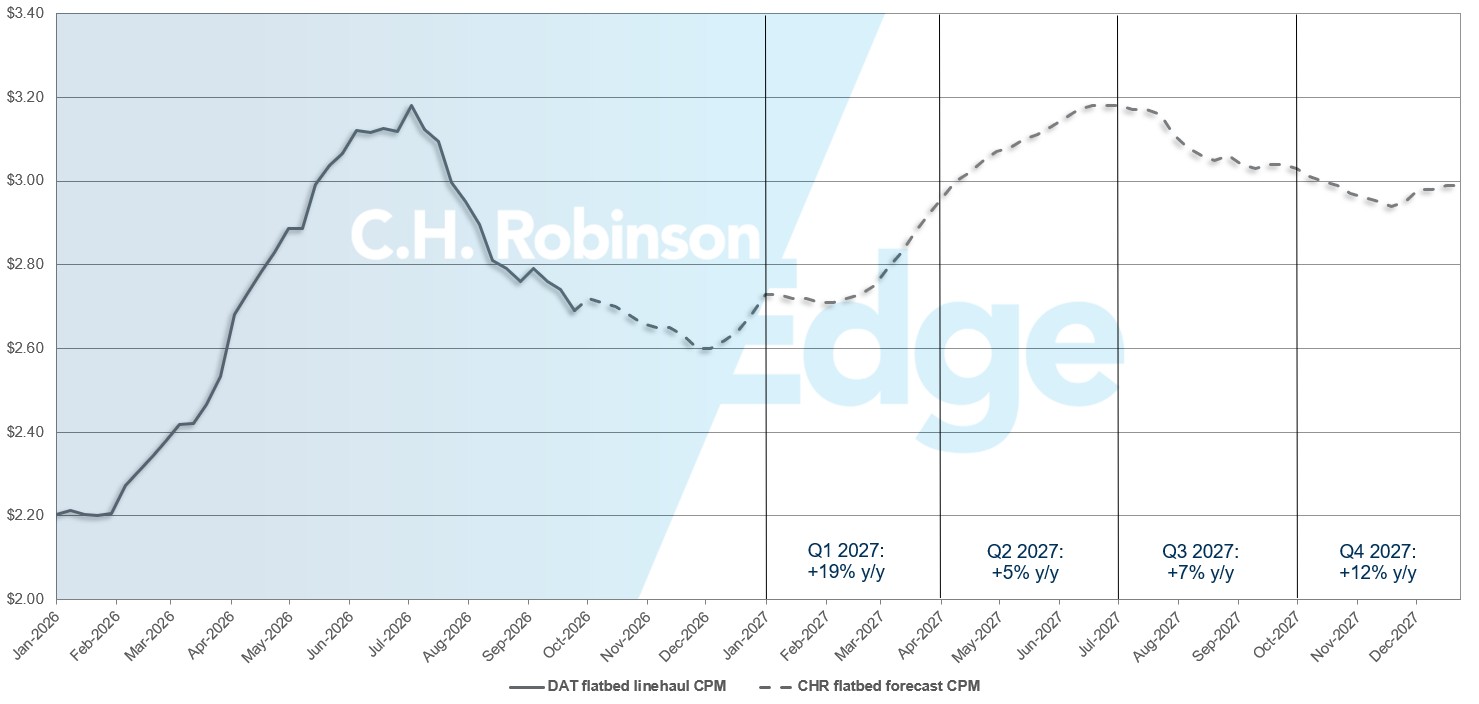
Previsione del mercato spot statunitense: Camion carico a pianale
La previsione del costo per miglio per il flatbed 2026 di C.H. Robinson rimane a +28% su base annua, mentre quella per il 2027 rimane al +10% su base annua.
Previsione del mercato spot di C.H. Robinson per il carico di camion a pianale
Ambiente di carico su camion a contratto
Le seguenti informazioni sono tratte da C.H. Robinson Managed Solutions™, che serve un ampio portafoglio di clienti in settori diversi.
La profondità della guida del percorso è un indicatore di quanto un mittente deve entrare nelle strategie di riserva quando i fornitori di trasporto rifiutano una gara. Una profondità di guida di percorso 1.0 sarebbe una prestazione perfetta, mentre una 2.0 sarebbe estremamente scarsa.
I guasti delle guide di percorso si verificano quando la guida è esaurita senza che i vettori preferiti accettino il merci, inviando la spedizione nel mercato spot.
Come mostrato nei grafici sottostanti, dopo tre anni di condizioni storicamente piatte dal 2022 al 2025, le prestazioni delle guide di percorso sono state un segno della natura dinamica del mercato del carico a camion nel 2026. Durante il periodo delle festività del 4 luglio, quando i prezzi spot hanno raggiunto il picco, la profondità e i guasti delle guide di percorso hanno registrato anche la peggior performance del 2026.
Da allora, il mercato si è calmato. Le guide di percorso hanno ottenuto risultati migliori in agosto rispetto ai due mesi precedenti, con una profondità media di 1,35 per tutte le spedizioni in Nord America. A causa della festività del Labor Day, la profondità delle guide di percorso e i guasti sono aumentati nuovamente, ma da allora sono in calo.
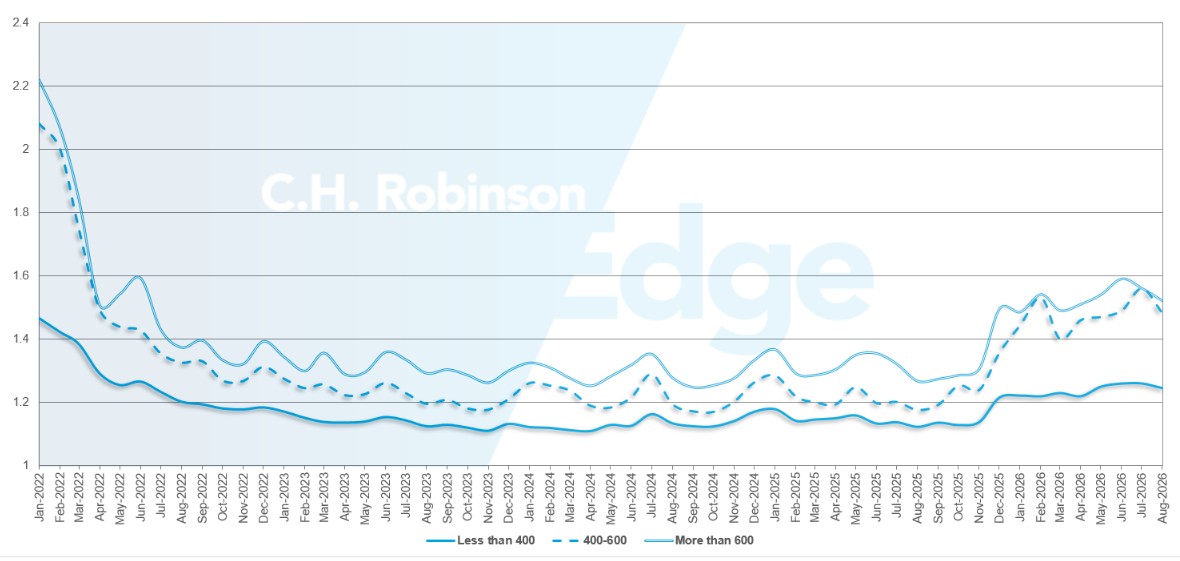
Dal punto di vista del chilometraggio, la lunghezza del trasporto continua a essere un fattore determinante nelle condizioni della guida del percorso, con trasporti più brevi di meno di 400 miglia (1,25) che ottengono risultati significativamente migliori rispetto a quelle che superano le 600 miglia (1,51).
Metriche di profondità della guida del percorso in Nord America: per lunghezza del trasporto
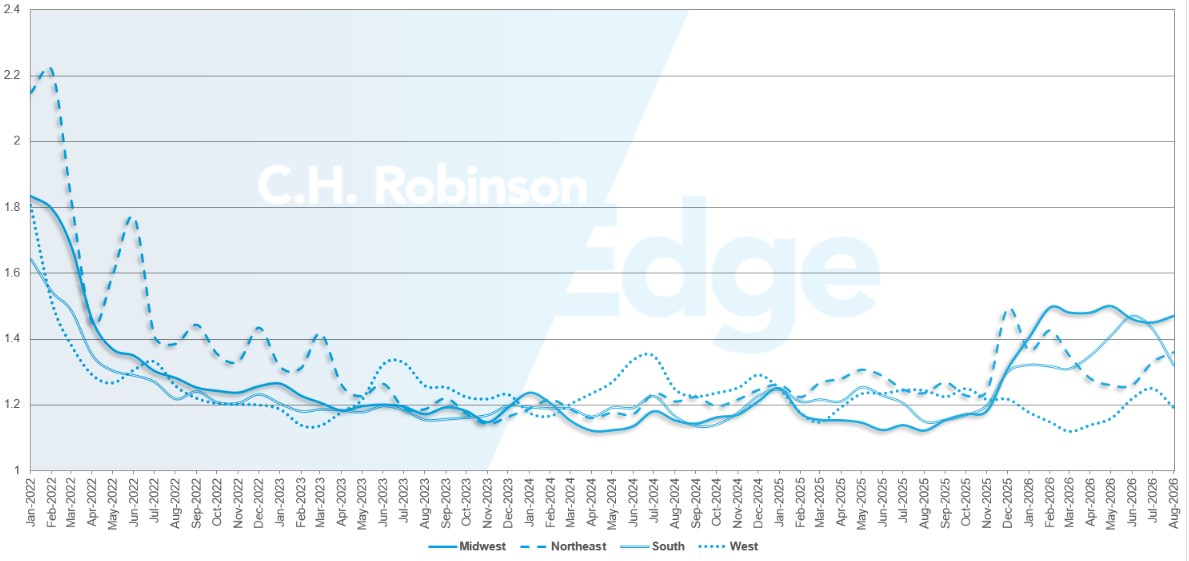
Geograficamente, il Sud ha registrato il miglioramento più marcato di tutte le regioni con la fine della stagione di picco dei prodotti, salendo a 1,33 rispetto a 1,43 del mese precedente.
Metriche di profondità delle guide di percorso negli Stati Uniti: per regione
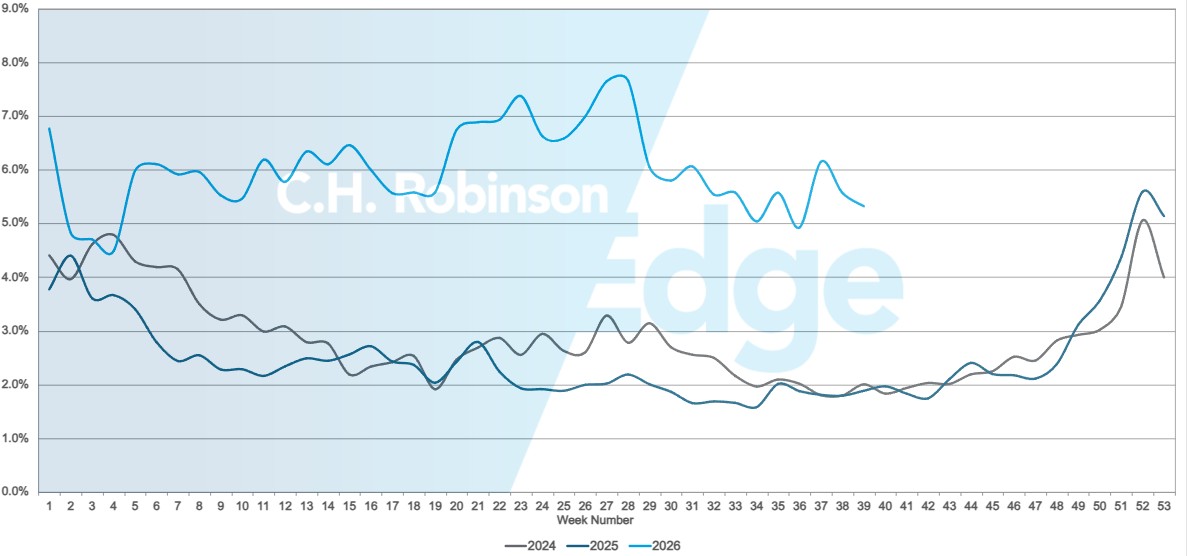
I guasti alle guide di percorso erano diminuiti dal picco estivo del 7,5%, dimostrando il previsto ammorbidimento stagionale nel mercato dei camion carichi dopo la festività del 4 luglio. Sono diminuiti quasi al 5% prima di salire oltre il 6% nelle ultime settimane.
I tassi di guasto delle guide di percorso rimangono significativamente più alti rispetto ai livelli degli anni precedenti.
Guasti delle guide di percorso statunitensi
Carichi completi refrigerati
A livello nazionale, i prezzi spot dei refrigerati, compreso il carburante, hanno raggiunto un record di 3,60 dollari per miglio durante settembre, superando il precedente record storico stabilito a febbraio 2022 durante la pandemia.
Tuttavia, la storia sottostante è molto diversa. Le tariffe solo per linehaul-in rimangono ben al di sotto del picco del 2022, evidenziando quanto i prezzi odierni siano guidati dalla domanda di carburante piuttosto che solo dal trasporto merci.
Costa Est degli Stati Uniti
Il mercato refrigerato dell'Est ha iniziato a seguire i modelli attesi sul lato negativo del picco di spedizione di prodotti nelle regioni di crescita settentrionale. Il Nord-Est ha registrato uno dei maggiori calo nei rapporti carico in uscita/camion durante settembre, riflettendo il miglioramento della disponibilità delle attrezzature e l'allentamento delle condizioni di capacità.
Sebbene le tariffe rimangano elevate rispetto ai livelli storici, gran parte del recente salto è derivato da sovrapposizioni sui carburanti piuttosto che da una domanda di trasporto sottostante.
Guardando al futuro, si prevede che il mercato del Nord-Est si allenterà ulteriormente durante ottobre. La capacità di trasporto refrigerato dovrebbe essere facilmente disponibile rispetto al periodo del raccolto estivo, anche se i costi del diesel continueranno a sostenere tariffe di trasporto all-in più elevate rispetto a quelle che molti spedizionieri si aspettano in questo periodo dell'anno.
Stati Uniti centrali
Le condizioni del mercato dei refrigerati in tutto il Centro degli Stati Uniti continuano a normalizzarsi dopo il picco della stagione dei prodotti. L'Upper Midwest ha registrato un significativo sollievo nei rapporti carico in uscita/camion durante settembre, quando il trasporto correlato al raccolto ha iniziato a moderarsi e la capacità è tornata nell'area da altre parti.
Allo stesso tempo, i mercati del sud hanno visto i tassi linehaul scendere a causa dell'indebolimento della domanda rispetto ai massimi estivi.
Nonostante l'allentamento dei costi di trasporto di linea, i costi totali di trasporto rimangono elevati a causa delle sovrapposizioni di carburante più elevate. All'inizio di ottobre, si prevede che le condizioni del trasporto merci in gran parte della regione si stabilizzeranno, con i mercati del Texas e dell'Alto Midwest che seguiranno modelli stagionali più tradizionali.
Sebbene non si preveda una scarsa scarsa capacità diffusa, i prezzi del diesel rimarranno un'influenza chiave sui budget dei trasporti dei mittenti.
Costa occidentale degli Stati Uniti
Il mercato del refrigero occidentale potrebbe essere la regione più ristretta del paese. Il Pacific Northwest ha subito la più significativa riduzione della capacità nelle ultime settimane, sostenuta da prodotti stagionali. La capacità del Pacific Northwest dovrebbe rimanere ridotta fino a ottobre mentre il raccolto prosegue.
I prezzi del diesel superiori a 8 dollari al gallone in alcune zone della regione hanno fatto aumentare i costi del trasporto refrigerato in un periodo della stagione in cui le tariffe normalmente si abbasserebbero. Sebbene il Sud-Ovest veda tipicamente diminuire i tassi durante settembre, le condizioni sono rimaste ferme.
Si prevede che i mercati californiani rimarranno fortemente influenzati dai costi del carburante. Anche se i prezzi del linehaul si stabilizzassero, i prezzi elevati del diesel probabilmente manterranno i costi del trasporto tutto compreso ben al di sopra delle norme stagionali.
Carico su camion a pianale
Dopo una forte stagione estiva di costruzioni e progetti di trasporto merci, il mercato dei piani piani continua a dimostrare stabilità. La domanda rimane sostenuta da progetti infrastrutturali, attività manifatturiera, investimenti energetici e costruzione di data center.
Tuttavia, l'ampio aumento della domanda di flatbed registrato all'inizio dell'estate si è in gran parte raffreddato e si sta muovendo in linea con le aspettative stagionali in gran parte del paese. Di conseguenza, i tassi di flatbed linehaul sono diminuiti modestamente da metà agosto.
Tuttavia, i costi totali di trasporto raccontano un'altra storia. Nonostante i prezzi più bassi per il linehavel, l'aumento dei prezzi del diesel ha fatto salire i prezzi all-in flatbed di circa il 5% nello stesso periodo.
Il carburante è diventato un fattore di costo sempre più importante sia per i vettori che per i mittenti, in particolare nel mercato del pianale, dove riposizionare camion e rimorchi spesso comporta chilometri significativi non ricavatti. Il deadhead riduce la redditività dei vettori e rende il recupero dei costi del carburante un obiettivo crescente in tutto il settore.
Sebbene la maggior parte delle regioni stia seguendo le tendenze stagionali previste, diverse aree si sono restringite più del previsto. Il Nordest ha registrato l'aumento più significativo del rapporto carico-camion durante settembre, superando i normali modelli stagionali.
Il trasporto industriale, la domanda legata all'edilizia e i lavori di progetto in corso hanno contribuito a condizioni di capacità più strette nella regione. Si prevede che la capacità rimarrà relativamente limitata per tutto ottobre.
Anche il Mid-North e il Sud-Est hanno vissuto un certo restringimento durante settembre, sebbene a un ritmo molto più moderato. La capacità rimane disponibile nella maggior parte delle aree, ma la combinazione di una domanda industriale costante e costi operativi più elevati ha impedito l'allentamento più ampio che molti si aspetterebbero all'inizio del quarto trimestre.
Al di fuori di queste regioni, le condizioni di mercato flatbed si comportano generalmente come suggerirebbero le tendenze stagionali. I picchi estivi di trasporto merci si sono moderati, la costruzione sta iniziando il suo tipico rallentamento graduale e ottobre dovrebbe offrire condizioni di mercato relativamente stabili.
Non sono previste grandi interruzioni e i tassi di linea rimarranno probabilmente vicini ai livelli attuali. Il carburante rimarrà la principale incognita. Se i prezzi del diesel rimarranno elevati, i costi di trasporto complessivi potrebbero rimanere sopra le norme stagionali anche se l'offerta e la domanda sottostanti a pianale continueranno a muoversi verso l'equilibrio.
Di conseguenza, gli spedizionieri dovrebbero concentrarsi non solo sui cambiamenti nelle tariffe di trasporto di linea, ma anche sull'impatto crescente che il carburante ha sulla spesa totale per il trasporto.
Voce del portatore
Cosa dicono i vettori basati sugli asset sull'attuale ambiente del trasporto? Queste sono osservazioni di un profilo trasversale dei vettori contrattuali nella rete C.H. Robinson—la più grande del Nord America.
Mercato
- La maggior parte delle reti di operatori ha una domanda costante e un aumento dei rifiuti delle gare.
- I vettori continuano a cercare e ottenere aumenti tariffari significativi per il trasporto contrattuale al fine di compensare i costi operativi crescenti.
- Si preferisce il trasporto dedicato, ripetibile e di alta qualità, mentre il trasporto inefficiente è sempre più evitato.
- I prezzi record del diesel restano una preoccupazione importante. I vettori riferiscono che i supplementi sul carburante non coprono i tempi di inattività, i percorsi prolungati, l'impatto meteorologico e le esigenze di trasporto a temperatura controllata. Le compagnie continuano a soffrire per l'aumento del costo del chilometraggio da deadhead e per le complessive difficoltà di flusso di cassa.
Piloti
- Il reclutamento e la fidelizzazione dei conducenti restano la principale sfida del settore, tra cui il turnover, un bacino di candidati in diminuzione e una maggiore concorrenza per i guidatori esperti.
- Aumenti salariali per autisti, bonus di segnalazione e investimenti nel reclutamento stanno diventando necessari per mantenere il personale e il numero di camion seduti.
- Le azioni federali di controllo legate a patenti di guida commerciali, visti e competenza in inglese, ad esempio, dovrebbero ridurre ulteriormente il bacino di conducenti disponibile.
Attrezzature
- L'espansione della flotta rimane limitata, con la maggior parte dei vettori che si concentra sul ciclo di sostituzione dei camion, migliorando l'utilizzo dei rimorchi e mantenendo la flessibilità finanziaria.
- I camion invecchiati, meno efficienti nei consumi, e la sostituzione differita contribuiscono a costi operativi più elevati, anche mentre i vettori iniziano a prepararsi per futuri aggiornamenti delle attrezzature.
- L'aumento del costo di attrezzature, finanziamenti, manutenzione e premi assicurativi continua a ridurre la redditività e a rallentare la crescita delle flotte su larga scala.
 Approfondimenti utili sul trasporto merci